IRUPD Ecuador: el 15% del operador y el del premio
La consulta «IRUPD SRI pronósticos deportivos» reúne dos cálculos distintos. El Capítulo VII-A de la Ley de Régimen Tributario Interno regula a los operadores de pronósticos deportivos: tarifa del 15% sobre la base de ingresos del operador. El operador, como agente de retención, practica además una retención del 15% sobre cada premio del beneficiario.
Qué es el IRUPD en Ecuador (respuesta corta)
La consulta «IRUPD SRI pronósticos deportivos» reúne dos cálculos distintos. El Capítulo VII-A de la Ley de Régimen Tributario Interno regula a los operadores de pronósticos deportivos: tarifa del 15% sobre la base de ingresos del operador. El operador, como agente de retención, practica además una retención del 15% sobre cada premio del beneficiario.
Ninguno de esos dos porcentajes es el ISD del 5%. Crear este impuesto no equivale a una licencia.
Sujeto y base
La coincidencia del número no permite sumar ambos como descuentos sucesivos sobre un mismo boleto. Una obligación corresponde a la actividad del operador. La otra corresponde al premio del beneficiario. La información tributaria debe identificar cuál está describiendo.
Premio por evento
Para el premio, la reforma de junio de 2026 fija el cálculo por evento. La definición excluye el pronóstico devengado. “Valor total del premio” deja fuera el retorno que todavía incluye el importe apostado, el saldo de un retiro y la ganancia neta de un mes.
Qué cubre esta página
Esta página reconstruye el origen y las reformas relevantes, sin determinar una declaración individual. La lectura del comprobante y el ejemplo del jugador se desarrollan en impuestos sobre premios. Para distinguir la figura tributaria del marco de autorización, corresponde revisar son legales las apuestas deportivas en ecuador.
Qué dice la norma: origen, base y reformas
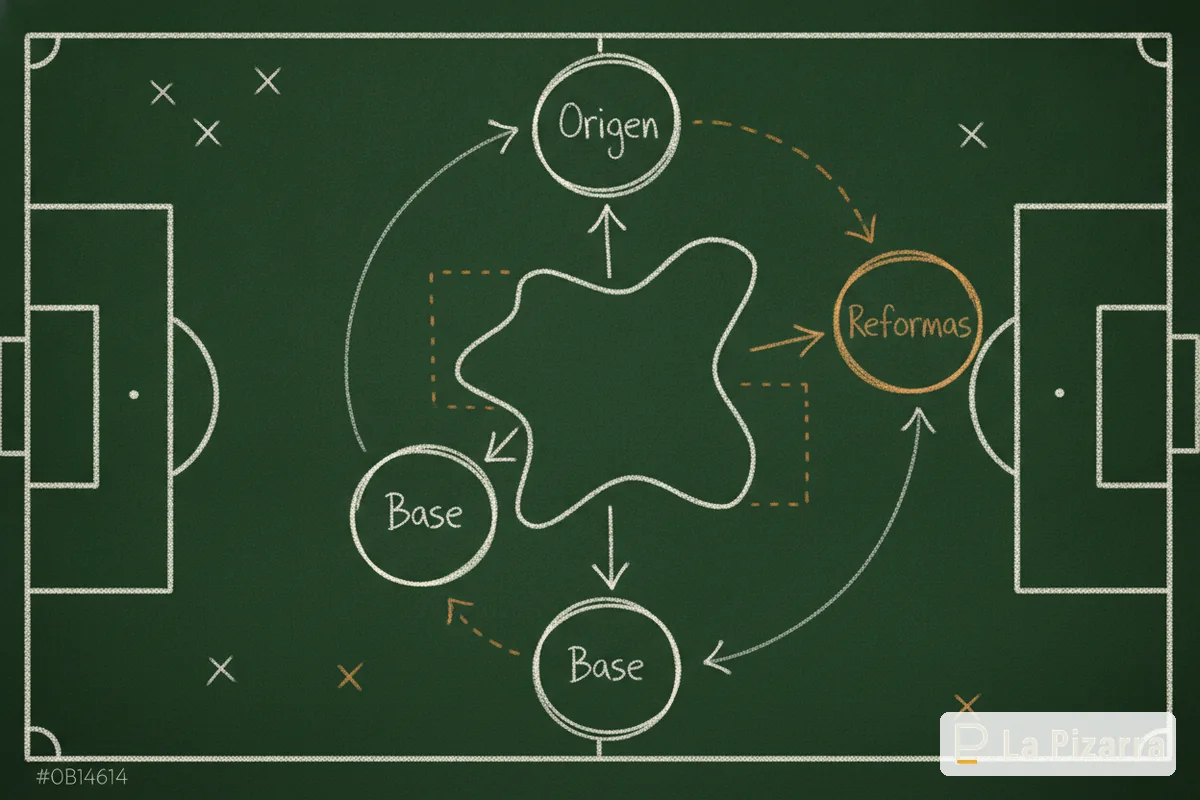
El mapa normativo separa creación, tarifa, base del operador y retención del premio. Cada fecha cambia una pieza. Juntarlas sin fecha mezcla reglas que no rigieron al mismo tiempo.
Decreto Ley 742, artículo 4. Ley Orgánica para el Fortalecimiento de la Economía Familiar, Suplemento del Registro Oficial 335, 20 de junio de 2023. Incorporó el Capítulo VII-A a la LRTI. El instrumento es un decreto ley de urgencia económica del Ejecutivo, ajeno a una ley de la Asamblea.
Fecha y efecto: el 20 de junio de 2023 identifica la creación del impuesto. No identifica una autorización general para operar.
Tarifa del 15%. El artículo 35.7 de la LRTI establece la tarifa. El portal del SRI sobre operadores de pronósticos orienta sobre el régimen. La tarifa se respalda en esa disposición, sin atribuirla al enlace como si la página la enunciara.
Base del operador. La síntesis operativa del SRI suma fondos del jugador usados en pronósticos fallidos y comisiones o conceptos análogos, y resta los premios pagados en el periodo cuando hubo retención. Esa base describe la actividad del operador. Quedan fuera el premio de un jugador y el importe de un retiro.
Decreto 487. Segundo Suplemento del Registro Oficial 709, 23 de diciembre de 2024. Reformó el reglamento en bonos, cuentas, ingresos, premios y entidades sin fines de lucro. En esa fecha eliminó la exigencia reglamentaria de RUC para no residentes e introdujo la figura de licencia, tratada en como reconocer un operador sin licencia.
Decreto 422 y el RUC. El Decreto 422 firmado lleva firma del 12 de junio de 2026 y publicación el 15 de junio de 2026. Vuelve a exigir RUC a los operadores no residentes. Obtener ese RUC no los convierte, por ese solo hecho, en establecimiento permanente.
Secuencia del RUC: presentar la eliminación de 2024 como regla indefinida omitiría esta reforma posterior.
Retención del premio. La disposición transitoria vigésima fija el 15% sobre el valor total del premio por evento. La definición de premio excluye el pronóstico devengado. El porcentaje se calcula sobre el premio ya depurado: un retorno bruto con la apuesta incluida, una ganancia neta mensual y cada retiro quedan fuera de esa base.
Ventana del 1 de junio de 2026. Hasta el día anterior a la publicación, la retención usa el monto consolidado de los premios de ese lapso. Después, el criterio es por evento. La ventana no convierte la regla posterior en un cálculo mensual ni la ata a un retiro bancario.
Qué significa para el jugador
La lectura empieza por el historial. Un premio, el retorno total de un cupón y una solicitud de retiro pueden mostrar cantidades distintas. La retención del jugador toma el premio definido por la norma, por evento, una vez excluido el pronóstico devengado. El saldo disponible en la cuenta no se multiplica tal cual.
El 15% del operador es otra obligación, con su propia base. No se descuenta en automático, por segunda vez, sobre el mismo premio. Una diferencia entre lo solicitado y lo acreditado pide el nombre del concepto. El rótulo IRUPD no clasifica por sí solo cualquier diferencia.
La cuota del boleto tampoco fija esa base. Si un retiro se anuncia en días hábiles del operador o del banco, ese aviso pertenece al pago y no sustituye la base del premio. Las cifras del régimen se leen en USD.
La documentación contempla declaración y pago mensual del operador según el noveno dígito del RUC. Los comprobantes electrónicos van identificados. “Consumidor final” no sustituye esa identificación.
Esos puntos describen la gestión tributaria del operador. No forman un calendario ni un instructivo de declaración personal para quien apuesta.
El comprobante permite contrastar el evento, el premio y el valor retenido. Un documento consolidado no cambia, por su periodicidad, el criterio de la base por evento. Una cifra agregada pide detalle de las operaciones. Una captura del saldo no aporta esa explicación.
impuestos sobre premios desarrolla la separación con un ejemplo hipotético. No promete que un retorno anunciado coincida con el dinero de una cuenta bancaria. Tampoco calcula una obligación anual individual.
Si un operador extranjero no muestra una retención, esta página no inventa otra tarifa ni un trámite de autodeclaración. Los comprobantes disponibles permiten consultar al SRI o a un profesional tributario.
El IVA de servicios digitales y el ISD siguen supuestos distintos. Compartir un contexto de pago no los convierte en el mismo impuesto ni los suma al premio.
Límites: qué no prueba ni autoriza el IRUPD
Dato: el IRUPD organiza obligaciones tributarias. Un comprobante fiscal acredita una operación de ese tipo. La inscripción en un registro del SRI no demuestra, por sí sola, autorización deportiva, protección del usuario o prevención de lavado.
Sentido: el documento tributario y una habilitación para ofrecer juego responden a revisiones distintas.
Dato: la fecha de creación del impuesto no vuelve lícitas todas las apuestas ni todos los casinos. son legales las apuestas deportivas en ecuador exige normas de otro ámbito. pronosticos deportivos vs juegos de azar separa actividades.
Sentido: gravar una actividad y habilitarla producen efectos distintos. Cambiar el nombre de un servicio no modifica su naturaleza.
Dato: el Decreto 422 contempla una licencia ecuatoriana de operadores de pronósticos deportivos y un desarrollo procedimental. Esta página no otorga un sello de habilitación a cada empresa.
Sentido: haría falta el acto, el registro, la vigencia, la entidad titular y el servicio comprendido. Al 25 de septiembre de 2026, la publicación no prueba que falte procedimiento, y la ausencia de una autorización en estas fuentes no prueba que ya se hayan emitido licencias.
Dato: aquí no hay un recuento de operadores que funcionarían de manera legal a partir de una lista de RUC. El RUC y el código de actividad no sirven como prueba de legalidad. Una nota de El Universo del 18 de septiembre de 2026 está tras muro de pago y queda pendiente de verificación.
Sentido: no afirmamos que un operador figure o no en un registro, ni tratamos ese texto como conteo confirmado. Que un dato falte en esta explicación tampoco prueba que una empresa carezca de él.
Dato: el impuesto del operador, la retención sobre premios, el IVA y el ISD tienen reglas distintas. El IVA del 15% en servicios digitales y el ISD del 5% permanecen fuera de los dos 15% del IRUPD. iva servicios digitales aborda el IVA, isd salida de divisas ubica el ISD como otro impuesto, sin cálculo de cupo, y metodos de pago muestra la vía de pago.
Sentido: antes de sumar porcentajes hay que nombrar el hecho gravado y la base.
Dato: una retención documentada no garantiza un saldo retirable, una apuesta ganadora ni la solución de un reclamo.
Sentido: las condiciones de cuenta y la verificación de identidad siguen aparte. El tratamiento fiscal no sustituye un límite de gasto.
Vigencia y qué puede cambiar
La creación del régimen y su aplicación no coinciden en el calendario. Estos pasos fechan cada cambio de los no residentes, sin fundirlos en una sola regla de RUC.
Publicación del impuesto. El Decreto Ley 742, del 20 de junio de 2023, incorporó el IRUPD. Esa fecha queda separada de la vigencia operativa.
Diferimiento: la entrada prevista para el 1 de enero de 2024 pasó al 1 de julio de 2024. La Resolución NAC-DGERCGC24-00000029 y el boletín NAC-COM-24-033 documentan el ajuste. El boletín NAC-COM-24-048 destaca la aplicación desde julio de 2024.
Residentes y no residentes: el régimen comprende a ambos. La regulación temprana de no residentes exigía RUC, un apoderado residente y documentación con apostilla y en español.
Decreto 487. Eliminó la exigencia de inscripción en el RUC para operadores no residentes. Ese momento y el requisito anterior no se presentan como una única regla simultánea.
Decreto 422. Firmado el 12 de junio de 2026 y publicado el 15 de junio de 2026 en el Registro Oficial 305, volvió a exigir RUC a operadores no residentes. Una explicación que termine en el Decreto 487 deja incompleta la secuencia. Obtener el RUC no los convierte, por ese solo hecho, en establecimiento permanente.
Retención desde la publicación. Desde esa publicación, la retención del premio se establece por evento y la definición excluye el pronóstico devengado. El 15% cae sobre el premio ya depurado: fuera quedan el retorno bruto con la apuesta incluida y la ganancia neta mensual. impuestos sobre premios desarrolla esa diferencia con un ejemplo delimitado.
Revisión del 25 de septiembre de 2026: esta cronología no fija un vencimiento de las normas ni promete procedimientos idénticos en el futuro. Si hay una resolución posterior, comprueba qué disposición modifica y desde cuándo.
El SRI o un asesor tributario puede revisar una situación con comprobantes, residencia y período. Esta página no prescribe formularios ni decide obligaciones personales a partir de una cifra aislada.
Fuentes y lecturas relacionadas
El portal del SRI sobre el impuesto a operadores de pronósticos deportivos es la puerta institucional del régimen. El respaldo de la tarifa está en el artículo 4 del Decreto Ley 742 y en el Capítulo VII-A de la Ley de Régimen Tributario Interno.
Citar solo el portal no reemplaza esa referencia.
La cronología se contrasta con la Resolución NAC-DGERCGC24-00000029 y con los boletines NAC-COM-24-033 y NAC-COM-24-048. También entran los decretos 487 y 422. El Registro Oficial del 15 de junio de 2026, quinto suplemento n.º 305, identifica la publicación del Decreto 422.
La reforma tributaria se lee junto con la disposición transitoria sobre retenciones. Un retiro y la cuota del boleto quedan fuera de esa base.
impuestos sobre premios, iva servicios digitales, son legales las apuestas deportivas en ecuador, pronosticos deportivos vs juegos de azar y isd salida de divisas separan premio, IVA, marco jurídico e ISD. metodos de pago sigue la vía de pago. Para el gasto, juego responsable reúne pautas de prevención: cumplir obligaciones fiscales no vuelve conveniente apostar ni permite recuperar pérdidas con seguridad.
Información para mayores de 18 años, sin asesoría tributaria ni jurídica individual. Si una liquidación no coincide con tus comprobantes, solicita el detalle de la base y la retención antes de interpretar una diferencia como un impuesto nuevo.